
اروپا گرفتار بین گرانی گاز و بازگشت به زغالسنگ/ شوک LNG به دوره گذار انرژی
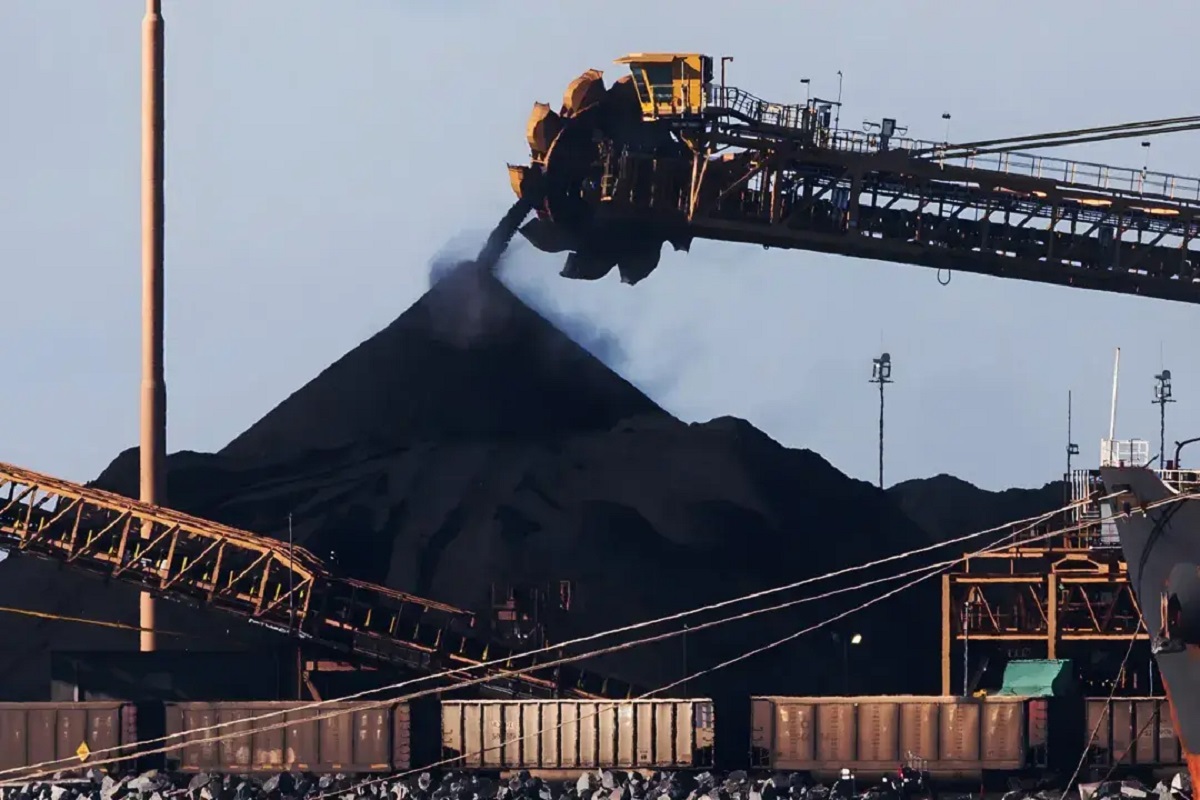
به گزارش خبرنگار انرژی تابناک، بازار انرژی اروپا در سال ۲۰۲۶ وارد مرحلهای شده که در آن امنیت انرژی، قیمت برق و اهداف اقلیمی بیش از گذشته در برابر یکدیگر قرار گرفتهاند.
بیشتر بدانیم:
جنگ، بازار جهانی انرژی را بههم گره زد
توقف LNG جهان پشت چراغ قرمز هرمز!
اختلال در عرضه LNG خاورمیانه، افزایش قیمت گاز و رقابت اروپا با خریداران آسیایی برای محمولههای گاز طبیعی مایع، هزینه تولید برق با گاز را بالا برده و در برخی بازارها زغالسنگ را دوباره از نظر اقتصادی جذاب کرده، با این حال دادههای آژانس بینالمللی انرژی نشان میدهد این اتفاق به معنای بازگشت ساختاری اروپا به زغالسنگ نیست؛ مصرف این سوخت همچنان تحت فشار توسعه انرژیهای تجدیدپذیر، سیاستهای کاهش انتشار و خروج تدریجی نیروگاههای قدیمی قرار دارد. آنچه تغییر کرده، معادله کوتاهمدت بازار است؛ معادلهای که در آن هر افزایش قیمت گاز میتواند نیروگاههای زغالسنگی باقیمانده را دوباره وارد مدار کند و همزمان اروپا را برای تأمین LNG بیشتر به رقابت با آسیا بکشاند.
گرانی گاز اروپا و تغییر معادله تولید برق
اروپا در پاییز ۲۰۲۶ با یکی از متناقضترین صحنههای بازار انرژی در سالهای اخیر روبهرو شد؛ گاز طبیعی که قرار بود در مسیر گذار انرژی نقش سوخت واسطه و انعطافپذیر را ایفا کند، آنقدر گران شده که در بخشی از بازار برق، استفاده از زغالسنگ دوباره از نظر اقتصادی جذابتر شده است. بر اساس گزارش رویترز در ۲۴ سپتامبر، قیمت گاز اروپا از ۸۰ یورو به ازای هر مگاواتساعت عبور کرده و به بالاترین سطح سه سال گذشته رسید. همین افزایش قیمت، برخی نیروگاهها را به سمت افزایش تولید برق با زغالسنگ سوق داده است.
واکنش اقتصادی اروپا به جهش قیمت گاز
برآورد تحلیلگران مورد استناد رویترز نشان میدهد مصرف زغالسنگ برای تولید برق اروپا ممکن است طی شش ماه آینده حدود ۲۵ درصد افزایش پیدا کند و همزمان تولید برق با گاز تقریباً به همین میزان کاهش یابد. نکته مهم این است که این تغییر هنوز به معنای بازگشت ساختاری اروپا به زغالسنگ نیست بلکه واکنشی اقتصادی به جهش قیمت گاز و محدودیت عرضه LNG است.
یک تغییر مهم در «Clean Spark»
برای نخستین بار از سال ۲۰۲۴، در برخی بازارهای اروپایی نیروگاههای زغالسنگ و لیگنیت از نظر هزینه سوخت، نسبت به نیروگاههای گازی موقعیت رقابتیتری پیدا کردهاند. این اتفاق نشان میدهد قیمت سوخت فسیلی همچنان میتواند حتی در بازاری با سرمایهگذاری گسترده در انرژیهای تجدیدپذیر، آرایش تولید برق را تغییر دهد.
رقابت اروپا با آسیا برای محموله گاز
ریشه بحران را باید در بازار جهانی LNG جستوجو کرد. اختلال در صادرات LNG از منطقه خلیج فارس، بهویژه قطر، بازار جهانی گاز را با کمبود عرضه مواجه کرده و اروپا را برای تأمین زمستان به بازار محمولههای شناور LNG وابستهتر کرده است. آژانس بینالمللی انرژی در گزارش بازار گاز سهماهه سوم ۲۰۲۶ اعلام کرده که تنگه هرمز پیش از بحران محل عبور حدود ۲۰ درصد عرضه جهانی LNG بود و اختلال در این مسیر، قیمت گاز اروپا و آسیا را بالا برده است.
جنگ قیمت برای LNG
دادههای LSEG که رویترز اول اکتبر منتشر کرد، تصویر روشنی از رقابت را ارائه میدهد. صادرات LNG آمریکا در سپتامبر به ۱۰.۹ میلیون تن رسید، در حالیکه اروپا ۵.۹۱ میلیون تن از این محمولهها را دریافت کرد؛ یعنی حدود ۵۴ درصد کل صادرات LNG آمریکا.
اروپا آسیا را کنار میزند
میانگین قیمت گاز TTF هلند در سپتامبر به ۲۵.۴۲ دلار به ازای هر میلیون واحد حرارتی بریتانیا رسید؛ اندکی بالاتر از شاخص JKM آسیا با ۲۵.۳۹ دلار. این اختلاف کوچک، اما تعیینکننده است: صادرکننده آمریکایی میتواند محموله را به بازاری بفرستد که قیمت بیشتری پیشنهاد میکند. در نتیجه هر محمولهای که راهی قاره سبز میشود، میتواند فشار بیشتری بر خریداران آسیایی وارد کند.
اروپا و بازگشت به زغالسنگ
آژانس بینالمللی انرژی همچنان کاهش ساختاری مصرف زغالسنگ در اتحادیه اروپا را پیشبینی میکند. بر اساس آخرین برآورد این نهاد، مصرف کل زغالسنگ اتحادیه اروپا در سال ۲۰۲۶ حدود ۲۷۶ میلیون تن خواهد بود؛ رقمی که همچنان در مسیر نزولی بلندمدت قرار دارد. آنچه در ۲۰۲۶ تغییر کرده، شدت کاهش مصرف است. قیمت بالای گاز باعث شده افت مصرف زغالسنگ در کشورهایی مانند آلمان و لهستان کمتر از برآوردهای قبلی باشد. از سوی دیگر، توسعه ظرفیت خورشیدی و بادی، افزایش تولید هستهای در برخی کشورها، سیاستهای حذف تدریجی زغالسنگ و کاهش تقاضای صنعتی همچنان عوامل اصلی کاهش بلندمدت مصرف این سوخت هستند.
ظرفیت محدود زغالسنگ!
مسئله دیگر این است که اروپا نمیتواند هر زمان گاز گران شد، بهسادگی تمام ظرفیت قدیمی زغالسنگ را فعال کند. بخش مهمی از نیروگاهها تعطیل شده یا در آستانه خروج از مدار هستند. رویترز نیز تأکید کرده که ظرفیت باقیمانده نیروگاههای زغالسنگ، بهخصوص در آلمان، محدود است و تولید زغالسنگی در برخی نقاط به سقف عملیاتی خود نزدیک شده؛ بنابراین بازگشت زغالسنگ بیشتر یک «ضربهگیر» برای بازار برق است تا یک استراتژی جدید انرژی.
آلمان و تلاقی بحران گاز و سیاست انرژی!
آلمان بزرگترین بازار برق اروپا و یکی از بزرگترین مصرفکنندگان گاز این قاره است و سالهای اخیر بخش قابل توجهی از ظرفیتهای فسیلی و هستهای خود را کنار گذاشته است. آخرین نیروگاه هستهای آلمان نیز در سال ۲۰۲۳ تعطیل شد؛ بنابراین در شرایطی که گاز گران میشود، گزینههای قابل استفاده برای حفظ انعطاف شبکه محدودتر از گذشته است.
ذخایر گاز آلمان؛ نقطه حساس زمستان
بر اساس گزارش رویترز در ۲۸ سپتامبر، ذخایر گاز آلمان تنها ۵۷ درصد پر بود؛ سطحی که برای این مقطع تاریخی پایین محسوب میشود. با این حال، مدیرعامل شرکت VNG اعلام کرده بود که تنوع بیشتر منابع واردات، از جمله گاز نروژ و محمولههای الجزایر و جمهوری آذربایجان، امنیت عرضه را نسبت به بحران ۲۰۲۲ تقویت کرده است.
کمبود گاز و خطر فوری!
اتحادیه اروپا نیز در ارزیابیهای رسمی خود تأکید کرده که در مقطع فعلی خطر فوری برای امنیت عرضه گاز وجود ندارد و ظرفیت بالاتر واردات LNG و کاهش مصرف گاز نسبت به سالهای گذشته، انعطاف بیشتری ایجاد کرده، بنابراین مسئله اصلی در پاییز ۲۰۲۶ بیشتر هزینه تأمین انرژی و نوسان قیمت است تا تکرار دقیق بحران فیزیکی گاز سال ۲۰۲۲.
تجدیدپذیرها در برابر گاز و زغالسنگ
بازگشت موقت زغالسنگ نباید به معنای شکست انرژیهای تجدیدپذیر تعبیر شود. اتفاقاً دادههای آژانس بینالمللی انرژی نشان میدهد فشار اصلی همچنان از سوی رشد انرژی خورشیدی و بادی بر نیروگاههای زغالسنگ وارد میشود. در اتحادیه اروپا، افزایش ظرفیت تجدیدپذیرها، سیاستهای حذف زغالسنگ و کاهش مصرف صنعتی، عوامل اصلی روند نزولی بلندمدت مصرف زغالسنگ هستند.
اروپا و کمبود انرژی پاک
مشکل در زمانهایی آشکار میشود که تولید برق تجدیدپذیر به اندازه کافی در دسترس نیست و همزمان گاز نیز بسیار گران شده است. کمیسیون اروپا در تحلیل بازار انرژی خود توضیح داده که افزایش سهم LNG و انرژیهای تجدیدپذیر، ساختار بازار برق اروپا را تغییر داده و در کنار کاهش متوسط برخی قیمتها، نوسان قیمت برق را بیشتر کرده است.
بحران گاز و بالا رفتن هزینه گذار!
آژانس بینالمللی انرژی پیشبینی میکند مصرف جهانی زغالسنگ در سال ۲۰۲۶ با رشد ۱.۲ درصدی به رکورد ۸.۹۴ میلیارد تن برسد؛ رقمی که برخلاف پیشبینیهای قبلی برای کاهش مصرف، عمدتاً تحت تأثیر قیمت بالاتر گاز و تغییر سوخت در بخش برق شکل گرفته است. اروپا تنها یکی از اجزای این روند است؛ بنابراین شوک گاز میتواند گذار انرژی را متوقف نکند، اما آن را پرهزینهتر و در کوتاهمدت متناقضتر کند.
زمستان تعیینکننده است
آنچه در بازار انرژی اروپا طی ۲۰۲۶ رخ داده، بیش از آنکه بازگشت کامل زغالسنگ باشد، آزمونی برای میزان انعطافپذیری مدل انرژی جدید این قاره است. اروپا پس از کاهش وابستگی به گاز روسیه، بیش از گذشته به بازار جهانی LNG متکی شده؛ بازاری که اکنون بهشدت تحت تأثیر رقابت اروپا و آسیا و اختلالات ژئوپلیتیکی قرار دارد. آژانس بینالمللی انرژی نیز هشدار داده که اگر جریان LNG از مسیر هرمز به سطح عادی بازنگردد، فشار بر بازار جهانی گاز و در نتیجه تقاضای زغالسنگ میتواند ادامه پیدا کند.
زغالسنگ، یک راهحل موقت، نه مسیر آینده
اتحادیه اروپا ظرفیت LNG بیشتری نسبت به سالهای گذشته در اختیار دارد و کمیسیون اروپا میگوید کاهش تقاضای گاز، تنوع منابع و زیرساختهای جدید واردات، تابآوری سیستم را افزایش داده اما این ظرفیتها لزوماً به معنای گاز ارزان نیستند.
درس اصلی بحران ۲۰۲۶
اروپا اکنون میان سه هدف باید تعادل برقرار کند: قیمت قابلتحمل برق، امنیت عرضه و کاهش انتشار کربن. گرانی گاز، زغالسنگ را بهطور موقت رقابتی کرده اما زغالسنگ ظرفیت محدودی دارد و با اهداف اقلیمی اروپا نیز سازگار نیست.
در طرف مقابل، انرژیهای تجدیدپذیر در حال گسترشاند، اما برای پوشش کامل نوسان تولید به شبکه، ذخیرهسازی و منابع انعطافپذیر نیاز دارند. به همین دلیل، بحران ۲۰۲۶ بیش از آنکه پایان گذار انرژی اروپا باشد، نشان میدهد مرحله بعدی این گذار فقط ساخت نیروگاه خورشیدی و بادی نیست؛ امنیت شبکه، ذخیرهسازی انرژی، تنوع LNG، مدیریت تقاضا و ظرفیتهای انعطافپذیر نیز به همان اندازه تعیینکننده خواهند بود.