

۴۲ درصد سایپا در انتظار عرضه دوباره
بلوک ۴۲ درصدی سایپا دوباره روی میز؛ خریدار نهایی چه کسی است؟
بلوک ۴۲ درصدی سایپا به مرحله تازهای رسیده؛ اما خریدار نهایی هنوز مشخص نیست.
کد خبر: ۱۳۹۶۲۰۵
| | 3793 بازدید
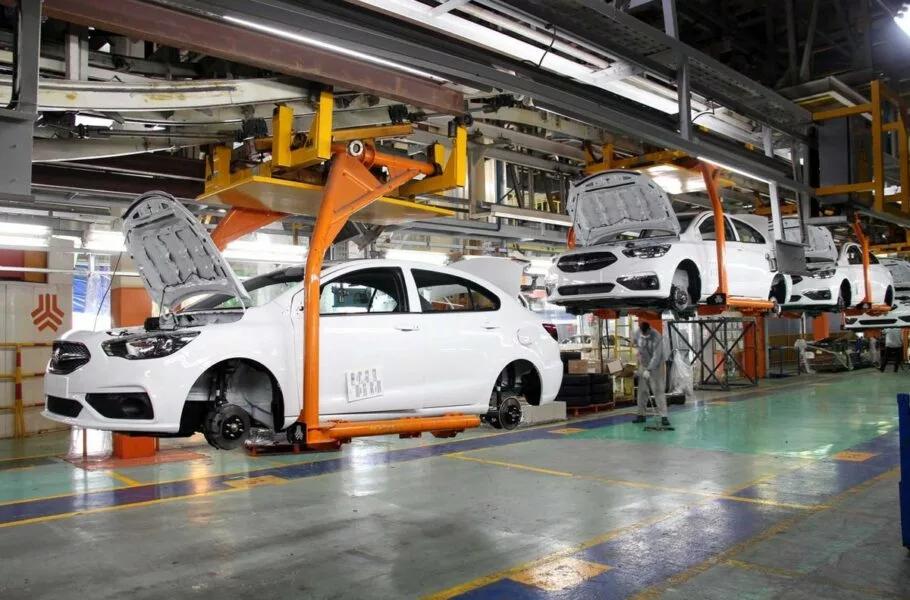
به گزارش خبرنگار خودرو تابناک، پرونده واگذاری بلوک ۴۲ درصدی سایپا دوباره وارد مرحلهای جدی شده است؛ بخشی از سهام که قرار است یکجا به خریدار واجد شرایط واگذار شود، پس از طی مراحل مربوط به رفع توثیق در حال نزدیک شدن به عرضه است و ارزشگذاری کارشناسی آن نیز باید با ارقام جدید بهروزرسانی شود. سایپا اعلام کرده بود رفع توثیق ۱۷ درصد از سهام این شرکت نزد بانک تجارت یکی از موانع اصلی عرضه بلوک بوده و با برطرف شدن این محدودیت، مسیر واگذاری وارد مرحله تازهای شده است. گزارشهای منتشرشده در روزهای اخیر نیز نشان میدهد اعتبار ارزیابی قبلی به پایان رسیده و قیمتگذاری کارشناسی جدید در دستور کار قرار گرفته است.
ماجرا فقط فروش چند میلیارد سهم در بورس نیست. بلوک ۴۲ درصدی سهام سایپا بخش بزرگی از ساختار مالکیتی این خودروساز را در اختیار خریدار قرار میدهد و به همین علت، بحث درباره آن از جنس معامله عادی سهام در بازار سرمایه نیست. خریدار این بلوک باید شرایط عمومی و تخصصی لازم را احراز کند و پس از طی تشریفات قانونی، عرضه در سازوکار تعیینشده بازار سرمایه انجام خواهد شد. گروه سرمایهگذاری سایپا، سرمایهگذاری گروه صنعتی رنا، گروه سرمایهگذاری کارکنان سایپا و سرمایهگذاری و توسعه صنعتی نیوان ابتکار پیشتر اعلام کرده بودند که این میزان سهام را به صورت تجمیعی و یکجا واگذار خواهند کرد.
گره ۱۷ درصدی باز شد، اما پرونده هنوز تمام نشده است
یکی از مهمترین اتفاقات اخیر در این پرونده، رفع محدودیت مربوط به سهامی بود که نزد بانک تجارت به وثیقه گذاشته شده بود. توثیق سهام به زبان ساده یعنی سهم در برابر یک تعهد یا بدهی نزد بانک قرار گرفته و تا زمانی که محدودیت آن برطرف نشود، امکان استفاده از آن در یک معامله بزرگ با محدودیت مواجه خواهد بود. درباره سایپا، ۱۷ درصد از سهام شرکت در چنین وضعیتی قرار داشت و رفع این مانع برای پیشبرد عرضه بلوک ۴۲ درصدی اهمیت مستقیم داشت. سایپا در اطلاعیه خود این رفع توثیق را یکی از پیششرطهای عرضه اعلام کرده است.
حالا مانع دیگری در مرکز توجه قرار گرفته است؛ قیمتگذاری. ارزیابی کارشناسی قبلی دیگر مبنای نهایی عرضه نیست و باید ارزش سهام برای عرضه جدید دوباره بررسی شود. این اتفاق در معاملات بلوکی موضوعی عادی است، زیرا قیمتگذاری یک بلوک بزرگ را نمیتوان برای مدت نامحدود بر اساس گزارشی نگه داشت که شرایط مالی، ارزش داراییها، وضعیت بازار سرمایه و متغیرهای اقتصادی زمان تهیه آن با شرایط روز تفاوت دارد.
تفاوت معامله بلوکی با خرید و فروش عادی سهام سایپا در بورس همینجا خودش را نشان میدهد. سهامدار خرد هر روز میتواند چند صد یا چند هزار سهم را در محدوده قیمت بازار معامله کند، اما خرید یک بلوک ۴۲ درصدی نیازمند سرمایه بسیار بزرگ، بررسی ساختار مالی شرکت، احراز صلاحیت خریدار و پذیرش مسئولیت مدیریتی و اقتصادی یک بنگاه بزرگ صنعتی است. خریدار چنین بلوکی صرفاً صاحب مجموعهای از سهام نیست؛ در صورت فراهم شدن شرایط لازم، وارد معادله مالکیت و مدیریت یکی از بزرگترین خودروسازان ایران میشود.
وزارت صمت نیز پیشتر اعلام کرده بود واگذاری سهم ۴۲ درصدی سایپا باید تا پایان سال انجام شود و حدود ۹ متقاضی برای خرید این بلوک اعلام آمادگی کردهاند. سخنگوی وزارت صمت در مردادماه گفته بود فرآیند ارزشگذاری انجام شده، اما واگذاری هنوز نهایی نشده و قیمت باید مطابق سازوکار قانونی و با هماهنگی بورس تعیین شود. او تأکید کرده بود وزارت صمت تعیینکننده قیمت هر سهم سایپا نیست و ارزشگذاری باید از مسیر کارشناسی و مقررات بازار سرمایه انجام شود.
حالا با تغییر شرایط و نیاز به ارزیابی تازه، همان بخش از پرونده دوباره اهمیت پیدا کرده است. خریدار احتمالی باید بداند بلوکی که قرار است در اختیار بگیرد با چه ارزش پایهای عرضه خواهد شد و آیا ساختار مالی سایپا در زمان عرضه با زمان ارزیابی قبلی تفاوت کرده است یا نه. همین مسئله میتواند روی رفتار متقاضیان اثر بگذارد؛ مخصوصاً برای مجموعهای که قرار است سرمایه سنگینی را وارد معامله کند و بعد از خرید، با مسائل تولید، بدهی، زنجیره تأمین، سرمایه در گردش و ساختار مدیریتی خودروساز روبهرو شود.
۴۲ درصد سایپا فقط یک عدد بورسی نیست
برای فهم اهمیت این واگذاری باید از صفحه معاملات بورس فاصله گرفت و وارد کارخانه شد. سایپا یک شرکت صرفاً بورسی نیست که تغییر مالکیت آن فقط در قیمت سهام دیده شود. این مجموعه با شبکهای از شرکتهای زیرمجموعه، زنجیره تأمین، خطوط تولید، نیروی انسانی، قراردادهای قطعهسازی و شبکه فروش و خدمات پس از فروش فعالیت میکند. هر تغییری در ساختار مالکیت میتواند در تصمیمگیری درباره سرمایهگذاری، محصولات آینده، ترکیب تولید، مدیریت نقدینگی و رابطه با قطعهسازان اثر داشته باشد.
البته نمیتوان از همین حالا اثر مشخصی را به خریدار احتمالی نسبت داد، چون هنوز نام خریدار نهایی و برنامه مدیریتی او مشخص نشده است. حتی اگر یک مجموعه صاحب ۴۲ درصد سهام شود، نحوه اعمال حقوق مالکانه، ترکیب سایر سهامداران، الزامات قانونی و ساختار هیئتمدیره در تعیین میزان نفوذ مدیریتی اهمیت دارد. به همین علت، عبارت «واگذاری سایپا» نباید به شکل ساده به معنی تغییر فوری همه مدیران یا تغییر یکشبه سیاستهای تولیدی شرکت تعبیر شود.
موضوع مهم دیگر، وضعیت سهام تودلی است. یکی از بحثهای مطرحشده در فرآیند خصوصیسازی سایپا، تعیین تکلیف سهام شرکتهای وابسته و ساختار مالکیت متقابل بوده است. وزارت صمت نیز پیشتر اعلام کرده بود با واگذاری سهام تودلی موافق است و تأکید کرده بود هدف اصلی باید انتقال مدیریت به مجموعهای باشد که در قبال عملکرد بنگاه پاسخگو باشد. این بخش از پرونده برای آینده ساختار حاکمیت شرکتی سایپا اهمیت زیادی دارد.
اگر بلوک ۴۲ درصدی با قیمتگذاری جدید وارد فرآیند عرضه شود، بازار سرمایه نیز به آن واکنش نشان خواهد داد؛ اما واکنش قیمت سهم سایپا بهتنهایی نمیتواند مشخص کند خریدار جدید چه اثری بر عملکرد صنعتی شرکت خواهد داشت. بازار سهام معمولاً به انتظارات واکنش نشان میدهد، در حالی که عملکرد واقعی خودروساز در ماهها و سالهای بعد با شاخصهایی مانند تولید، فروش، حاشیه سود، بدهی، جریان نقدینگی، کیفیت محصول و توان توسعه محصول سنجیده میشود.
از طرف دیگر، برای صنعت خودرو مسئله مهمتر از نام خریدار، مدل مدیریت پس از واگذاری است. اگر مالک جدید صرفاً سرمایهگذار مالی باشد، نگاه او با یک مجموعه صنعتی که قصد توسعه زنجیره تولید و محصول دارد متفاوت خواهد بود. اگر خریدار یک مجموعه صنعتی باشد، ممکن است اولویتهای دیگری در زمینه پلتفرم، قطعهسازی، صادرات و همکاریهای فناورانه داشته باشد. اگر کنسرسیومی وارد معامله شود نیز تصمیمگیری میتواند تابع ساختار متفاوتی باشد. هنوز هیچکدام از این سناریوها را نمیتوان به خریدار نهایی نسبت داد، چون فرآیند انتخاب و احراز صلاحیت به پایان نرسیده است.
سایپا در آستانه یک تغییر مالکیتی مهم
پرونده واگذاری بلوک ۴۲ درصدی سایپا اکنون در نقطهای قرار گرفته که دو مرحله کلیدی باید طی شود؛ تکمیل فرآیندهای مربوط به رفع محدودیتهای سهام و تعیین ارزش کارشناسی جدید برای عرضه. رفع توثیق ۱۷ درصدی سهام نزد بانک تجارت یکی از گرههای اصلی بود و حالا مسئله قیمتگذاری مجدد در مرکز توجه قرار گرفته است.
پیشتر نیز مهلت شناسایی متقاضیان خرید این بلوک اعلام شده بود و شرکتهای سرمایهگذاری وابسته به گروه سایپا برای فروش یکجای ۴۲ درصد سهام آگهی عمومی منتشر کردند. در آن اطلاعیه تأکید شده بود که متقاضیان پس از ارائه مدارک و احراز صلاحیت عمومی و تخصصی توسط مراجع قانونی امکان ورود به فرآیند واگذاری را خواهند داشت و قیمت پایه و شرایط نهایی عرضه از مسیر سازمان بورس اعلام خواهد شد.
حالا باید دید ارزیابی تازه چه عددی را برای بلوک تعیین میکند و متقاضیانی که قبلاً برای خرید اعلام آمادگی کردهاند، با ارزشگذاری جدید همچنان در میدان باقی میمانند یا نه. این بخش از ماجرا اهمیت زیادی دارد، چون تفاوت میان قیمت مورد انتظار فروشنده و توان مالی خریدار میتواند زمانبندی عرضه را تغییر دهد.
سایپا برای سالها یکی از مهمترین پروندههای خصوصیسازی صنعت خودرو بوده است. این بار، اما پرونده از مرحله حرف و وعده عبور کرده و به جزئیات عملیاتی معامله رسیده؛ سهام باید از وثیقه خارج شود، ارزشگذاری جدید انجام شود، شرایط عرضه مشخص شود، خریدار واجد شرایط انتخاب شود و معامله در چارچوب مقررات بازار سرمایه پیش برود.
برای بازار خودرو، اتفاق اصلی روزی خواهد افتاد که نام خریدار، قیمت عرضه و ساختار مدیریتی پس از معامله روشن شود. تا آن زمان، آنچه قطعی است این است که بلوک ۴۲ درصدی سایپا دوباره در مسیر عرضه قرار گرفته و مانع مهم مربوط به توثیق بخشی از سهام نیز برطرف شده است؛ اما پرونده هنوز به نقطهای نرسیده که بتوان مالک آینده سایپا یا برنامه مدیریتی او را قطعی دانست.
راستی اگر با حرف و بی پول و اندوخته میشه خرید ، من هم خواستگارم ! حداقل از اون یکی خواستگار که اون یکی شرکت خودرو ساز رو گرفت بهترم دیگه !!

گزارش خطا
نظرسنجی
با کدام نرخ بنزین موافقید؟