

جنگ برای مردم؛ سود میلیاردی در جیب شرکتها/ پولهای بادآورده نفت کجا هزینه میشود؟!

به گزارش خبرنگار انرژی تابناک، در حالیکه خانوارها با افزایش هزینه سوخت، حملونقل و کالاهای اساسی دستوپنجه نرم میکنند، پالایشگاهها و شرکتهای بزرگ نفتی در حال آمادهشدن برای انتشار گزارشهایی هستند که میتواند از یکی از سودآورترین دورههای فعالیت آنها حکایت کند.
برآوردها از ثبت حاشیه سود بیسابقه پالایش نفت در شل، جهش سود بخش پاییندستی اکسونموبیل و افزایش جریان نقدی توتالانرژیز خبر میدهد اما در سوی دیگر این معادله، مصرفکنندهای قرار دارد که سهمی از این سود بادآورده ندارد و هزینه اختلال در عرضه انرژی را از جیب خود میپردازد.
بیشتر بخوانید:
بر اساس گزارش ۲۰ اکتبر رویترز، جنگ نابخردانه و ناجوانمردانه آمریکا و اسرائیل علیه ایران و اختلال در تردد انرژی از تنگه هرمز، بازار نفت و فرآوردههای نفتی را با نوسان شدید روبهرو کرده است. سود این آشفتگی به چه کسانی میرسد؟ چه بخشی از آن پایدار است؟ ایران با وجود قرارگرفتن در مرکز بحران تا چه اندازه امکان بهرهبرداری اقتصادی از افزایش قیمت جهانی نفت را دارد؟
سود پالایشگاهها در سایه بحران!
مهمترین نشانه تغییر وضعیت بازار، فاصلهای است که میان قیمت نفت خام و قیمت فرآوردههای نهایی ایجاد شده است. پالایشگاهها نفت خام را خریداری میکنند و پس از تبدیل آن به بنزین، گازوئیل، سوخت هواپیما و سایر محصولات، فرآوردهها را در بازار میفروشند. هنگامی که عرضه فرآوردهها محدود شود و قیمت فروش آنها سریعتر از هزینه خوراک افزایش یابد، حاشیه سود پالایشگاهها بالا میرود؛ وضعیتی که اکنون در بخشهایی از بازار جهانی مشاهده میشود.
شل و حاشیه سود ۴۲ دلاری!
رویترز در گزارشی از چشمانداز عملکرد سهماهه سوم شرکتهای بزرگ انرژی نوشته که شل، بیپی و توتالانرژیز انتظار افزایش سه تا چهار برابری حاشیه سود پالایش را نسبت به مدت مشابه سال قبل دارند. شل برای این دوره حاشیه سود پالایش حدود ۴۲ دلار به ازای هر بشکه را پیشبینی کرده؛ رقمی که از حاشیه سود ۲۴ دلاری سهماهه دوم بالاتر است و رکوردی تازه محسوب میشود. این رقم به معنای سود خالص ۴۲ دلاری از هر بشکه برای کل شرکت نیست، بلکه شاخصی از حاشیه پالایش است و باید آن را از سود نهایی پس از هزینههای عملیاتی، مالیاتی و سرمایهای جدا کرد.
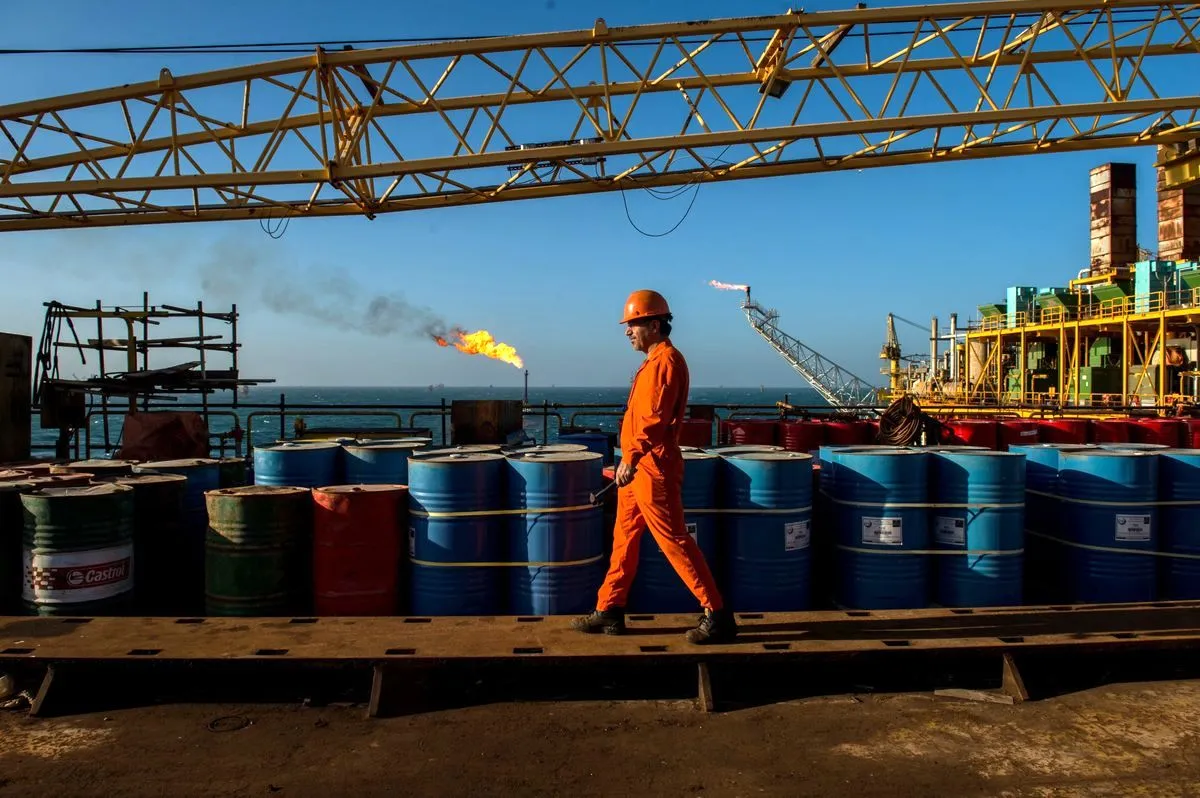
توتال در انتظار سود چهار میلیارد دلاری
در همین حال، توتالانرژیز انتظار دارد جریان نقدی بخش پالایش و مواد شیمیایی آن در سهماهه سوم به حدود چهار میلیارد دلار برسد؛ تقریباً دو برابر سهماهه قبل. اکسونموبیل نیز از احتمال افزایش ۴٫۵ میلیارد دلاری سود بخش پاییندستی در مقایسه با سهماهه دوم خبر داده است. این ارقام هنوز پیشبینیهای عملکردیاند و نباید آنها را با نتایج نهایی منتشرشده شرکتها یکسان دانست.
اهمیت این دادهها در آن است که سودآوری شرکتهای انرژی تنها به بالا رفتن قیمت نفت خام وابسته نیست. گاهی پالایش و تجارت فرآوردهها، بهویژه گازوئیل و سوخت هواپیما، در دوره کمبود عرضه سود بیشتری از استخراج نفت ایجاد میکند. به همین دلیل، در بحران کنونی باید عملکرد بخش بالادستی، پالایش و تجارت نفت را جداگانه بررسی کرد.
کمبود سوخت به سود شرکتها
بازار جهانی با یک تناقض روبهرو است؛ ممکن است نفت خام در دسترس باشد، اما ظرفیت پالایش یا صادرات فرآوردهها برای تأمین تقاضا کافی نباشد. حملات به زیرساختهای انرژی، اختلال در مسیرهای دریایی و محدودیت صادرات برخی کشورها، عرضه گازوئیل را تحت فشار گذاشته است. گازوئیل برای حملونقل جادهای، کشاورزی، معدن، تولید صنعتی و لجستیک اهمیت دارد؛ بنابراین کمبود آن خیلی سریعتر از یک نوسان معمولی بازار نفت به اقتصاد واقعی منتقل میشود.
گزارش اخیر آژانس بینالمللی انرژی نشان میدهد صادرات جهانی گازوئیل در ماه اخیر نسبت به سال قبل حدود ۷۰۰ هزار بشکه در روز کاهش یافته است. این گزارش همچنین برآورد میکند که عرضه جهانی گازوئیل و سوختهای مشابه در سهماهه سوم حدود ۱٫۷ میلیون بشکه در روز کمتر از مدت مشابه سال گذشته بوده است. آژانس هشدار داده که اختلال در عرضه فرآوردهها و افزایش قیمت سوخت، مصرف نفت را نیز تحت فشار قرار میدهد و تقاضای جهانی در سهماهه چهارم ۲۰۲۶ ممکن است نسبت به سال قبل ۲٫۵ میلیون بشکه در روز کاهش یابد.
این وضعیت به نفع همه پالایشگاهها نیست. پالایشگاهی که به نفت خام گران، حملونقل پرهزینه یا خوراک نامتناسب با تجهیزات خود وابسته باشد، ممکن است با کاهش حاشیه سود مواجه شود. در مقابل شرکتی که پالایشگاه فعال، دسترسی به بازار و توان تغییر ترکیب تولید به سمت فرآوردههای پرتقاضا دارد، میتواند از فاصله قیمت نفتخام و فرآوردهها بهره بیشتری ببرد. به همین علت، کشورهایی بیشترین سود را میبرند که بتوانند نفتخام را به فرآورده مورد نیاز بازار تبدیل کنند و آن را در زمان مناسب به فروش برسانند.
سود بادآورده ۳۲ میلیارد دلاری!
فایننشالتایمز در گزارشی که پنج روز پیش از گزارش رویترز منتشر کرده، از معضل شرکتهای بزرگ نفتی در مدیریت حدود ۳۲ میلیارد دلار درآمد بادآورده مرتبط با جنگ ایران خبر داد. بر اساس این گزارش، پنج شرکت بزرگ اکسونموبیل، شل، شورون، توتالانرژیز و بیپی در نیمه نخست سال ۲۰۲۶ در مجموع بیش از ۷۵ میلیارد دلار سود تعدیلشده ثبت کردهاند؛ حدود ۷۵ درصد بیشتر از مدت مشابه سال قبل. این ارقام به سود گزارششده شرکتها در نیمه نخست سال مربوط است و نباید تمام آن را به طور مستقیم به جنگ نسبت داد اما نشان میدهد افزایش قیمت و نوسان بازار چه ظرفیتی برای تقویت درآمد شرکتهای بزرگ ایجاد کرده است.
مسئله بعدی، نحوه استفاده از این پول است. آیا شرکتها منابع جدید را صرف توسعه میدانهای نفتی، افزایش ظرفیت پالایش، سرمایهگذاری در انرژیهای کمکربن و تقویت امنیت عرضه میکنند یا اولویت را به بازپرداخت بدهی، سود سهام و بازخرید سهام میدهند؟
گزارش رویترز میگوید اکسونموبیل و شورون بخشی از منابع را برای کاهش بدهی به کار گرفتهاند. درباره شل نیز انتظار میرود برنامه بازخرید سهام در سهماهه چهارم به حدود ۳٫۵ میلیارد دلار برسد؛ هرچند این رقم در زمان گزارش، انتظار تحلیلگران بود و نه اعلام قطعی نتیجه مالی. بیپی نیز بهدنبال کاهش بدهی و رسیدن زودتر به اهداف مالی خود است.
بازخرید سهام میتواند از طریق کاهش تعداد سهام در گردش، به افزایش سهم سهامداران از سود کمک کند؛ اما بهخودیخود ظرفیت جدیدی برای تولید سوخت یا کاهش کمبود بازار ایجاد نمیکند. از سوی دیگر، سرمایهگذاری تازه در پروژههای نفت و گاز نیز زمانبر است و نمیتواند لزوماً کمبود فوری فرآوردهها را جبران کند.
از پمپ بنزین تا قیمت کالاها
سود بیشتر شرکتهای نفتی به معنای بهبود وضعیت اقتصاد جهانی نیست. اگر افزایش حاشیه سود پالایش ناشی از کمبود گازوئیل و سوخت هواپیما باشد، شرکتهای حملونقل، خطوط هوایی، کشاورزان و صنایع مصرفکننده سوخت با هزینه بیشتری مواجه میشوند. این هزینه در مرحله بعد میتواند به کرایه حمل، بهای مواد غذایی، قیمت کالاهای صنعتی و هزینه سفر منتقل شود.
آژانس بینالمللی انرژی در گزارش اخیر خود تأکید کرده که قیمت بالای سوخت و تضعیف چشمانداز اقتصادی، مصرف نفت را کاهش میدهد. این نکته اهمیت دارد زیرا افزایش قیمت ممکن است در کوتاهمدت درآمد برخی شرکتها را بالا ببرد اما در ادامه با کاهش تقاضا، فشار بر فعالیت اقتصادی و افت مصرف مواجه شود. در بازار گازوئیل نیز کمبود عرضه در کنار افزایش هزینه حمل دریایی، شرایط را پیچیدهتر کرده است.

انتقال گرانی نفت به مصرفکنندهها
نمونهای از شدت بحران، رشد قیمت نفت برنت در اواسط اکتبر بود. بر اساس گزارش رویترز، قرارداد آتی برنت در ۱۶ اکتبر با رشد ۳٫۷ درصدی، در قیمت ۱۰۹٫۸۶ دلار در هر بشکه بسته شد؛ بالاترین قیمت از ۱۹ مه. نفت خام وستتگزاس اینترمدیت آمریکا نیز با رشد ۳٫۵ درصدی به ۱۰۱٫۴۱ دلار رسید. این ارقام قیمت پایانی همان روز هستند، نه قیمت لحظهای امروز.
با این حال، انتقال گرانی نفت به مصرفکننده در همه کشورها یکسان نیست. در کشورهایی که قیمت سوخت آزادانه و متناسب با بازار جهانی تعیین میشود، افزایش هزینه خوراک و فرآوردهها میتواند سریعتر به قیمت پمپ بنزین برسد. در کشورهایی که دولت قیمت را کنترل میکند، فشار ممکن است به شکل افزایش هزینه واردات، نیاز بیشتر به یارانه، کاهش منابع بودجهای یا زیان شرکتهای دولتی ظاهر شود. بنابراین قیمت مصرفکننده تنها معیار سنجش هزینه بحران نیست؛ بار مالی دولت و هزینه فرصت منابع عمومی نیز اهمیت دارد.
ایران و گرانی نفت!
برای کشورمان افزایش قیمت جهانی نفت در نگاه اول میتواند فرصت افزایش درآمد صادراتی باشد اما این نتیجه تنها در صورتی محقق میشود که نفت امکان رسیدن به بازار و دریافت درآمد حاصل از فروش را داشته باشد. در شرایط جنگ، محدودیتهای کشتیرانی و فشار بر صادرات، افزایش قیمت جهانی بهتنهایی تضمینکننده افزایش درآمد ارزی نیست.
براساس گزارشهای دریافتی درآمد صادرات نفت خام اعضای اوپک در سال ۲۰۲۶ پیش از تحولات تازه بازار حدود ۴۱۰ میلیارد دلار پیشبینی شده بود که سهم ایران را حدود ۲۹ میلیارد دلار در نظر گرفتند. این عدد پیشبینی قدیمی و مبتنی بر فرضهای آن زمان است بنابراین نمیتوان آن را برآوردی از درآمد تحققیافته ایران در شرایط کنونی دانست.
در سوی دیگر، گزارشهای اکتبر درباره صادرات ایران از محدودیت جدی جریان محمولهها حکایت دارند. گزارش منتشر شده در ۱۳ اکتبر به نقل از دادههای شرکت اطلاعات انرژی ورتکسا اعلام کرد صادرات نفت خام ایران در میانگین ۱۴روزه ابتدای سپتامبر حدود ۲۳۰ هزار بشکه در روز گزارش شده بود. این دادهها برآورد یک شرکت ردیابی محمولههاست و به دلیل ماهیت تجارت نفت ایران باید با احتیاط تفسیر شود، اما نشان میدهد افزایش قیمت جهانی ممکن است با کاهش امکان فروش و انتقال نفت خنثی شود.
برندگان و بازندگان بحران انرژی
بازار داخلی ایران تصویر متفاوتی را ارائه میدهد. قیمت بنزین در ایران بهطور گسترده یارانهای است و با قیمت جهانی فرآوردهها فاصله زیادی دارد. گزارشهای دو ماه اخیر در ایران از مصرف روزانه حدود ۱۳۴ میلیون لیتری بنزین و کسری ساختاری عرضه در برابر مصرف خبر میدهد که این برآورد به معنای آن است که افزایش قیمت جهانی فرآوردهها میتواند هزینه تأمین سوخت و فشار بر منابع عمومی را بیشتر کند، حتی اگر قیمت رسمی فروش داخلی همزمان افزایش نیابد. در چنین ساختاری، منفعت ناشی از گرانی جهانی لزوماً به شرکتهای داخلی یا بودجه دولت نمیرسد و ممکن است بخشی از آن در قالب هزینه واردات، تأمین خوراک، محدودیت صادرات یا فشار مالی ظاهر شود.
به هر حال بحران انرژی برندگان و بازندگان یکسانی ندارد. پالایشگاههایی که از کمبود فرآوردهها و افزایش فاصله قیمت محصول و خوراک بهره میبرند، میتوانند سودهای استثنایی ثبت کنند اما مصرفکنندگان و صنایع پاییندستی با هزینههای بیشتر مواجه میشوند. برای ایران نیز معیار واقعی بهرهمندی از نفت گران، فقط قیمت بشکهها نیست؛ حجم صادرات قابل تحقق، امکان دریافت ارز، وضعیت زیرساختها و هزینه تأمین سوخت داخلی تعیین میکند که افزایش قیمت جهانی به درآمد تبدیل شود یا به فشار تازهای بر اقتصاد.

 والا کارخانه دارها جنس های داخل انبار را صد برابر میکنن و سپس وارد بازار
 |
 محاصره دریایی هستیم. پس اون تولیدکننده یا وارد کننده یا نمیتونه دیگه اون جنس رو به ایران بیاره یا مجبوره 4برابر بیشتر از قبل هزینه حمل بده. بدبخت که نباید تنبیه بشه. متاسفانه جنگه و همه مون باید صبوری کنیم تا این برهه بگذره. یکی جونش رو پای لانچر میده که ایران بمونه. ماها هم باید یکم دندون رو جیگر بذاریم | ... من چرا دندون روی جیگر بذارم؟؟ | اگر ایرانی هستی باید برای حفظ وطنت هزینه بدی. مگه تخم دوزرده ای چیزی هستی که یک عده با حقوق پایین، جونشون رو هم بدن که جناب عالی آب تو دلت تکون نخوره؟ متاسفانه از شرایط همه سود میبرند جز مردم ایران | وجدان هم خوب چیزیه اگه انسان داشته باشه کالاهای داخل کشور که نیاز به دلار نداره به قیمت دلار میفروشند همه چیز دست دلالان است هرمواد اساسی بعداز ۵ ویا۶ بار توسط دلالان دست بدست هم میشه میرسه به سفره ملت باید جلو این دلالا گرفته شود وگرنه در اصل قیمت پائین است این بی وجدانها اینکارارا میکنند | وقتی نهاده های دامی هم واراداتی هستن ، پس گاو ها هم دارن دلار میخورن
 رییس جمهور میگه ما جانمان را فدای مردم میکنیم... اقا شما جلوی افزایش قیمت کالاها را بگیر دسن دلالان، محتکران، سودجویان و غیره را کوتاه کن خودش کلی کار هست... نمیخواد کار دیگه انجام بدی تو ایران هم دقیقا همین شرایط،برقرار،شرکتها و کسبه دارند از تورم پول پارو می کنند کارگران و کارمندان حقوق بگیر هر روز بی پولتر از دیروز یک چیپس ساده ظرف یک ماه از ۷۰ تومن به ۷۵ و یکدفعه به ۱۰۰ هزار تومن افزایش پیدا کرد یعنی افزایش سور ۳۰ هزار تومنی شرکت و ۱۰ هزارتومنی مغازه دار، کی می خواد جلوی این گرانفروشی رو بگیره پس درب اون سازمان حمایت از مصرف کنندگان و تولیدکنندگان رو گل بگیرید.